
Несмотря на последние действия и меры Пекина, аналитики считают, что побочные эффекты сохранятся в «обозримом будущем».
«Затянувшийся кризис на рынке недвижимости приводит к негативным последствиям для других нефинансовых корпоративных секторов по прямым и косвенным каналам, при этом большинство секторов столкнутся с этими последствиями в обозримом будущем», — говорится в клиентской записке Moody’s, с которой 14 ноября ознакомилась The Epoch Times.
Первый этап — это прямое воздействие, главным образом через снижение экономической активности, включая цепочку поставок, связанную с недвижимостью. Косвенный эффект будет проявляться в виде «обратной связи между ослаблением макроэкономической среды и снижением потребительских и инвестиционных настроений, что также приведёт к снижению стремления к заимствованиям и неприятию риска», говорится в записке.
Согласно данным, опубликованным 16 ноября Национальным бюро статистики, цены на новое жильё в Китае в октябре снизились четвёртый месяц подряд, причём в десятках городов это падение стало самым значительным с момента пика пандемии COVID-19 в прошлом году. Эта тенденция свидетельствует о более широком ослаблении сектора, которое может помешать общему восстановлению экономики страны.
Средняя цена нового дома в 70 крупных городах в марте снизилась на 0,4%, что стало самым значительным месячным снижением с момента падения на 0,5% в феврале 2015 года. В сентябре стоимость снизилась на 0,3%.
Сокращение инвестиций в недвижимость на 9,3% за первые 10 месяцев года также ухудшилось по сравнению со снижением в 9,1%, наблюдавшимся в первые девять месяцев.
Последние меры властей, такие как ослабление ограничений на покупку жилья и снижение стоимости заимствований, не смогли поддержать восстановление сектора, считают эксперты.
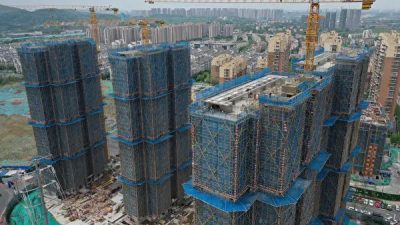
В специальном отчёте, опубликованном 14 ноября, компания Nomura подсчитала, что «существует около 20 млн единиц незавершённого строительства и отложенных предварительно проданных квартир. Для сравнения: по состоянию конца 2022 года это будет в 20 раз больше размера Country Garden. По нашим оценкам, общий дефицит финансирования для завершения строительства оставшихся объектов составит около 3,2 трлн юаней».
Большое количество предварительно проданных, но не завершённых строительством квартир является главным препятствием на пути возрождения рынка недвижимости, говорится в отчёте, и добавляется:
«В какой-то момент в следующем году проблема сдачи квартир может превратиться в социальную проблему и поставить под угрозу социальную стабильность».
Покупатели могут стать всё более нетерпеливыми в ожидании сдачи своего новоприобретённого жилья, поскольку сектор недвижимости разрушается, а обременённые долгами застройщики не могут сдать предварительно проданные объекты. По мнению китайских наблюдателей, кризис в сфере недвижимости может привести к социальным волнениям.
Повсеместные угрозы
Затянувшийся кризис в сфере недвижимости в Китае в наибольшей степени отразился на секторах, связанных в основном с цепочкой поставок, таких как производство строительных материалов и строительной техники. Однако негативные последствия, по мнению Moody’s, оказались значительными и в таких областях, как финансы региональных и местных органов власти, а также механизмы финансирования местных органов власти (LGFV).
Они также отражаются на всей экономике, причём риски распространяются по нескольким каналам.
Например, китайские банки и финансовые институты находятся в верхней части списка рисков.
«Банки столкнутся с растущими побочными рисками во втором раунде воздействия со стороны сектора недвижимости, если бедственное положение на рынке окажет серьёзное негативное влияние на экономику Китая», — говорится в сообщении Moody’s.
Ожидается, что неработающие активы или безнадёжные долги китайских банков будут расти, поскольку сектор недвижимости составляет значительную часть их балансов, а для новых секторов, таких как высокие технологии и «зелёное» финансирование, потребуется время.
По мнению Moody’s, банки и финансовые институты Китая сталкиваются со значительными рисками не только со стороны проблемных застройщиков, но и со стороны LGFV и компаний, занимающихся поставками.
Рентабельность банков и их капитал также находятся под нагрузкой, поскольку правительство ожидает от них поддержки реального сектора экономики и решения проблемы раздувания долга LGFV путём продления сроков погашения кредитов или замены кредитов на более низкие процентные ставки.
По аналогичным причинам небанковские финансовые институты, включая компании по управлению проблемными активами и трастовые компании, непосредственно работающие с сектором недвижимости, будут испытывать давление на качество активов, добавляет рейтинговое агентство.
Кроме того, во время первой волны кризиса наиболее сильно пострадают такие отрасли, как сталелитейная, химическая, транспортная, а также предприятия, занимающиеся бытовой техникой, доставкой природного газа и прокатом автомобилей — те, кто непосредственно поставляет продукцию или услуги в сектор строительства недвижимости.
Вторая волна экономического спада затронет и другие нефинансовые корпоративные сектора, не связанные напрямую с сектором недвижимости, но уязвимые к изменениям общих условий финансирования или доверия рынка. К ним относятся автопроизводители и поставщики автозапчастей, интегрированные нефтегазовые компании, горнодобывающая промышленность, включая угольную и металлургическую, розничная торговля, наземный транспорт и логистические компании, торговые предприятия.
Долгосрочная проблема
Аналитики считают, что кризис недвижимости — это долгосрочная проблема, которая будет тормозить развитие второй по величине экономики мира много лет.
Во-первых, политики Китая сталкиваются с серьёзными проблемами, пытаясь управлять постепенным снижением долговой нагрузки, ограничивать финансовые системные риски и поддерживать экономический рост в условиях замедления темпов роста рынка жилья.
Во-вторых, медленное восстановление китайского рынка недвижимости также замедляет экономический рост страны, говорится в записке Everbright Security, опубликованной в четверг, 16 ноября.
По мнению Moody’s, власти также стали более избирательными в своей «готовности оказывать поддержку сектору недвижимости по сравнению с предыдущими периодами агрессивного стимулирования, например, в 2015 году».
«Соответственно снижение уровня поддержки означает, что застройщики и покупатели недвижимости испытывают большую неуверенность в будущем продаж и цен на недвижимость соответственно. Это повышает риск того, что кризис в сфере недвижимости может оказаться более продолжительным, чем ожидают власти», — говорится в сообщении Moody’s.
__________
Чтобы оперативно и удобно получать все наши публикации, подпишитесь на канал Epoch Times Russia в Telegram