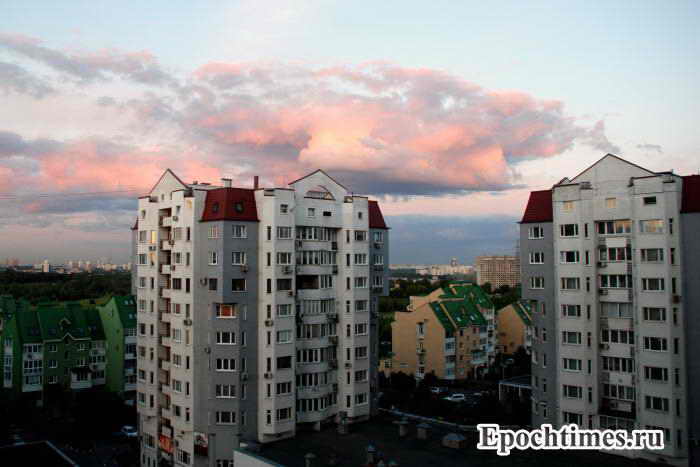
С каждым годом всё больше людей приобретают жильё с помощью ипотеки. Фото: Цигун Юлия/Великая Эпоха (The Epoch Times)
Размер переплаты по ипотеке зачастую превышает изначальную стоимость купленного жилья. Риск потерять финансовую стабильность существует всегда. Это можно отнести к любому человеку, как к наёмному работнику, так и к собственнику бизнеса. Все подвержены такому риску, как потеря постоянного дохода, пусть даже на короткое время. В любом случае, если имеются обязательства по выплате ипотечного кредита, несмотря на такие обстоятельства, нужно продолжать выполнять их.
Пойти заёмщику навстречу и сделать отсрочку ежемесячного платежа по ипотеке сможет далеко не каждый банк. О валютных рисках забывать тоже нельзя. Кризис 2008 года помнят, наверное, все. Тогда российский рубль быстро обесценился, в связи с чем действующие ипотеки граждан стали для них большой проблемой. Правило, которого стоит придерживаться, чтобы избежать валютных рисков — оформлять ипотеку в той же валюте, в которой заёмщик получает постоянный доход.
Также, прежде чем приступить к оформлению ипотеки, необходимо адекватно оценивать прочие риски. Следует хорошо обдумать тот факт, что со временем у вас может появиться желание переехать в другой регион или другую страну. Тогда лучше изучить предложения по ипотеке в предполагаемой местности, ведь ставки по ипотечному кредиту и стоимость жилья в разных регионах и странах отличаются и могут быть намного привлекательнее.
Необходимо оценить своё финансовое положение. Хватит ли денег на первоначальный взнос, оплату услуг оценщиков, страховщиков, ипотечного брокера, нотариуса, риелтора и т. п. Не предусмотрев наличие необходимой суммы, есть вероятность, что придётся, кроме ипотеки, оформлять ещё и простой потребительский кредит.
__________
Чтобы оперативно и удобно получать все наши публикации, подпишитесь на канал Epoch Times Russia в Telegram